Decidir é o dia a dia de quem ocupa um cargo de gestão. E, à medida que o ambiente de negócios fica mais regulado, digital e exposto ao olhar de acionistas, clientes e órgãos de fiscalização, fica mais evidente uma pergunta depois de cada escolha difícil: o que acontece quando uma decisão termina em prejuízo ou em questionamento? O próprio mercado de seguros tem se movimentado para responder a esse cenário, criando novas coberturas para riscos que vão de crises corporativas a eventos cibernéticos.
Mas ter uma apólice na gaveta não significa que toda decisão esteja automaticamente protegida. Em 2025, o Superior Tribunal de Justiça voltou a colocar esse limite em evidência ao afastar a cobertura de um seguro D&O em um caso envolvendo atos dolosos e informações falsas prestadas à seguradora.
Isso nos leva a uma pergunta: quando uma decisão empresarial dá errado, estamos diante de um risco que é só parte do jogo de administrar, ou de uma conduta capaz de gerar responsabilidade pessoal para quem decidiu?
É exatamente nesse território incerto que atua o seguro de Responsabilidade Civil de Diretores e Administradores, o D&O, sigla em inglês para Directors and Officers.
Decisão ruim X responsabilidade pessoal
Administrar uma empresa envolve assumir riscos. Estratégias podem falhar, investimentos podem gerar perdas, e decisões tomadas com as informações disponíveis naquele momento podem, com o tempo, se mostrar equivocadas. Isso, por si só, não transforma uma decisão de gestão em responsabilidade pessoal de quem administra.
O artigo 158 da Lei das Sociedades por Ações estabelece que o administrador não responde pessoalmente pelas obrigações assumidas em nome da companhia, desde que atue de forma regular. A responsabilização pessoal só entra em cena quando há prejuízo decorrente de culpa ou dolo no exercício das atribuições, ou quando a lei ou o estatuto da empresa são desrespeitados.
Vale se deter nessa diferença: um resultado ruim não é sinônimo de uma decisão irregular. O que realmente pesa, na hora de avaliar a responsabilidade, é como a função foi exercida, se houve diligência, se as informações disponíveis foram levadas em conta, se o interesse da companhia guiou a escolha.
Esse cuidado tem nome: diligência. É o que a legislação brasileira exige, e é também o que a Comissão de Valores Mobiliários (CVM) reforça, ao lado de deveres como lealdade e informação. No fim, o que está em jogo não é só o destino de uma decisão, mas o caminho percorrido até ela e a conduta de quem esteve à frente do volante.
Quando a responsabilidade pode chegar ao profissional?
Pense em um gestor que toma uma decisão sem observar as obrigações legais que faziam parte da sua função. Ou em um administrador que sabe de uma irregularidade dentro da empresa e, podendo agir, prefere olhar para o outro lado. Nesses casos, a conversa muda de lugar: ela deixa de girar em torno do resultado da decisão e passa a girar em torno da conduta de quem ocupava aquele cargo.
A própria Lei das Sociedades por Ações prevê, por exemplo, que um administrador pode responder pelo ato ilícito de outro administrador quando for conivente com ele, quando deixar de apurar uma irregularidade que deveria ter percebido ou quando, já sabendo dela, deixar de agir para impedi-la.
Na prática, até onde essa responsabilidade vai depende do cargo ocupado, das atribuições de cada profissional, do tipo de organização e das normas que regem a atividade. E o alcance não para nos tribunais: determinados atos de gestão também podem gerar questionamentos e processos administrativos diante de órgãos reguladores.
Ou seja: um problema que nasce dentro da empresa pode ultrapassar a pessoa jurídica e chegar até você, pessoalmente, enquanto ocupante do cargo de gestão. E o simples fato de precisar se defender de uma acusação já pode custar caro, mesmo antes de qualquer decisão definitiva sobre a responsabilidade.
Quando o risco chega ao patrimônio
Se a responsabilização pode alcançar pessoalmente quem ocupa um cargo de gestão, as consequências também podem chegar ao seu patrimônio. É esse fio que liga o tema à responsabilidade civil: de forma simples, ela é a obrigação de reparar um dano pelo qual alguém é considerado responsável.
A Superintendência de Seguros Privados (Susep) explica que essa responsabilização pode envolver três tipos de reparação: danos materiais, como prejuízos financeiros; danos pessoais, quando há lesão à integridade física; e danos morais, quando há violação de direitos da personalidade, como a honra ou a imagem. E o custo não está só na eventual indenização: a própria defesa diante de uma acusação já traz gastos com advogados, perícias e outros procedimentos.
Para quem exerce funções de gestão, essa exposição ganha outra dimensão. Diretores e administradores tomam decisões que tocam a vida de funcionários, consumidores, investidores, fornecedores, credores e muitos outros públicos. E fazem isso, com frequência, em operações de alto valor, sob diferentes regras e diferentes olhares de fiscalização.
E essa exposição não fica restrita à cadeira do presidente. Dependendo da estrutura da organização, das atribuições de cada um e das circunstâncias do caso, diretores, administradores, conselheiros e gerentes também podem ser questionados por atos praticados no exercício de suas funções.
Como o D&O protege o patrimônio de quem decide
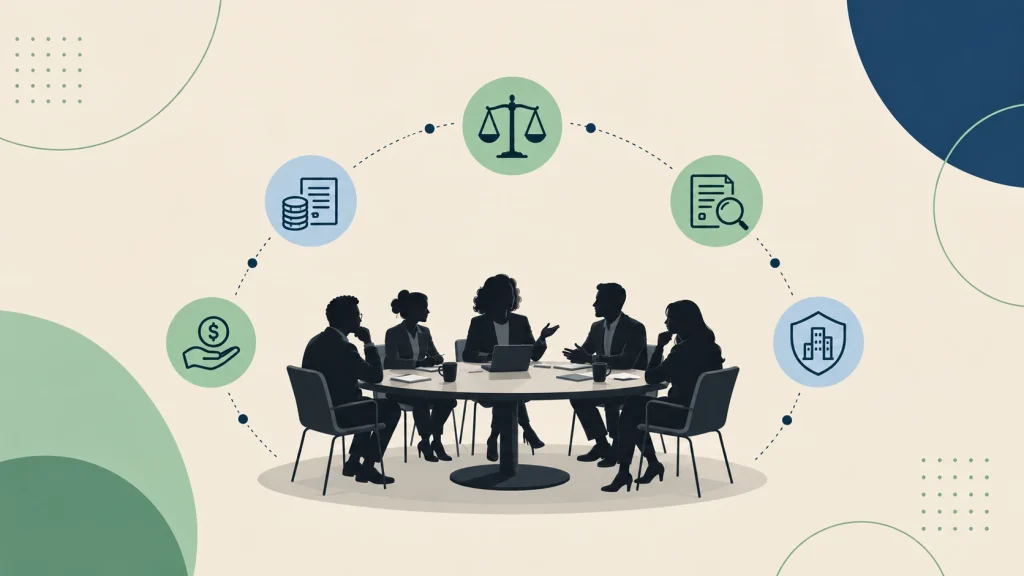
É justamente para esse tipo de exposição que existe o seguro D&O. Segundo a Susep, o objetivo do RC D&O é proteger o patrimônio pessoal de diretores, administradores, conselheiros e gerentes quando eles são responsabilizados judicial ou administrativamente por atos praticados no exercício de suas funções.
Na maioria dos casos, é a empresa quem contrata a apólice, em benefício de quem exerce, exerceu ou vai exercer determinados cargos de administração e gestão. Mas a Susep lembra que a contratação também pode partir diretamente da pessoa física.
Na prática, essa proteção pode cobrir tanto uma eventual indenização quanto os gastos que aparecem bem antes de qualquer decisão definitiva. Dependendo da apólice, isso inclui custos de defesa, honorários advocatícios, despesas com peritos e garantias para situações como penhora online ou indisponibilidade de bens.
Como toda proteção, essa também tem limites. O D&O não cobre qualquer decisão tomada no exercício do cargo: atos de gestão praticados de má-fé ficam de fora da cobertura, segundo a Susep, e o mesmo vale para condutas dolosas.
Essa distinção ajuda a entender o real papel do D&O: ele não apaga a responsabilidade do administrador, mas cria uma rede de proteção financeira para os momentos em que o exercício da função de gestão dá origem a uma reclamação ou processo coberto pela apólice.
Proteger quem decide também faz parte da gestão de riscos
Quanto maior a responsabilidade de uma função, maior tende a ser a exposição de quem a ocupa e da própria empresa. Ao oferecer essa camada de proteção a quem está em posição de decidir, o D&O pode fazer parte da estratégia de gestão de riscos de uma organização. Mas essa proteção rende muito mais quando caminha ao lado de uma governança capaz de reduzir a exposição e dar mais segurança a cada processo decisório.
Pense assim: a proteção do seguro entra depois, cuidando das consequências financeiras de determinados eventos cobertos pela apólice. Já a governança entra antes, criando as condições para decisões mais bem informadas, mais controladas e mais responsáveis, e reduzindo a exposição antes mesmo de o problema aparecer.
Algumas medidas ajudam a reduzir essa exposição: papéis e alçadas bem definidos, acesso a informações suficientes e confiáveis, registro das decisões, mecanismos de controle e supervisão, e o cumprimento das normas aplicáveis a cada atividade.
O Instituto Brasileiro de Governança Corporativa (IBGC) coloca a responsabilização entre os princípios da boa governança e reforça a importância de decisões tomadas com diligência, clareza de papéis e acesso a informações adequadas, destacando como é essencial oferecer aos conselheiros informações precisas, relevantes e abrangentes para que possam avaliar com responsabilidade os temas que chegam até eles.
Na prática, reduzir esse risco é uma questão de combinação: governança, informação, controles e proteção financeira, todos juntos. O objetivo nunca foi eliminar o risco de decidir. Isso faz parte do ofício de administrar. Mas sim criar as condições para que esse risco seja assumido com mais segurança e mais respaldo.
No fim das contas, proteger quem decide interessa à própria organização. Boas decisões não nascem só da responsabilidade de quem as toma. Elas também dependem da estrutura construída ao redor delas, capaz de prevenir falhas, sustentar o processo de decidir e responder às consequências quando um risco, afinal, se torna real.