Imagine uma nota de R$ 100 entrando no caixa de uma operadora de plano de saúde. Antes que ela chegue ao fim do mês, mais de R$ 80 já saíram de novo: viraram consultas, exames, sessões de fisioterapia, partos, cirurgias. Do que resta, sai o custo de manter tudo funcionando e os impostos. No fim, sobram entre R$ 2,50 e R$ 5.
A nota é ilustrativa, mas a proporção é real. A conta foi apresentada na Convenção Nacional Unimed 2026, na palestra “Eficiência que gera valor: como o ecossistema de soluções da Unimed Participações fortalece as Singulares para o futuro”, e ajuda a entender um dos maiores desafios de quem cuida da saúde de milhões de pessoas.
Para onde vai o dinheiro do plano de saúde?
Quase todo ele volta para o cuidado. Nos planos e seguros de saúde privados, a chamada saúde suplementar, que complementa o Sistema Único de Saúde (SUS), mais de 80% do que as operadoras recebem é usado para pagar consultas, exames, internações e outros atendimentos.
O indicador que mede esse peso é a sinistralidade: o percentual da receita que vira atendimento. Segundo os dados da apresentação, a média do mercado gira em torno de 82%, e a do Sistema Unimed ficou em 80%.
Por que as margens das operadoras são tão apertadas?
Porque sobra pouco depois de pagar o cuidado, os custos administrativos e os impostos. Segundo a palestra, as margens líquidas ficam entre 2,5% e 5%. Com uma folga tão pequena, qualquer oscilação pesa.
O que pressiona essas contas?
Uma combinação de fatores que nenhuma operadora controla sozinha. A palestra destacou quatro:
- Envelhecimento da população, que aumenta a necessidade de cuidado ao longo da vida.
- Novas tecnologias de alto custo, como medicamentos e equipamentos que chegam ao mercado.
- Instabilidade econômica, que afeta preços, empregos e a capacidade de pagamento.
- Judicialização, o aumento das ações na Justiça envolvendo planos de saúde.
“Atualmente, 80% da receita é consumida com despesas assistenciais. Todo mundo que faz gestão das operadoras sabe disso. Como a margem que sobra é pequena, isso torna o risco mais alto e um negócio mais difícil de ser conduzido. No nosso caso, as cooperativas não precisam controlar sozinhas essas variáveis e esse é o nosso propósito: entregar soluções com inteligência coletiva e economia em escala”, explicou o diretor Administrativo-financeiro da Unimed Participações, Newton Nunes.
Como liberar caixa sem parar um tomógrafo?
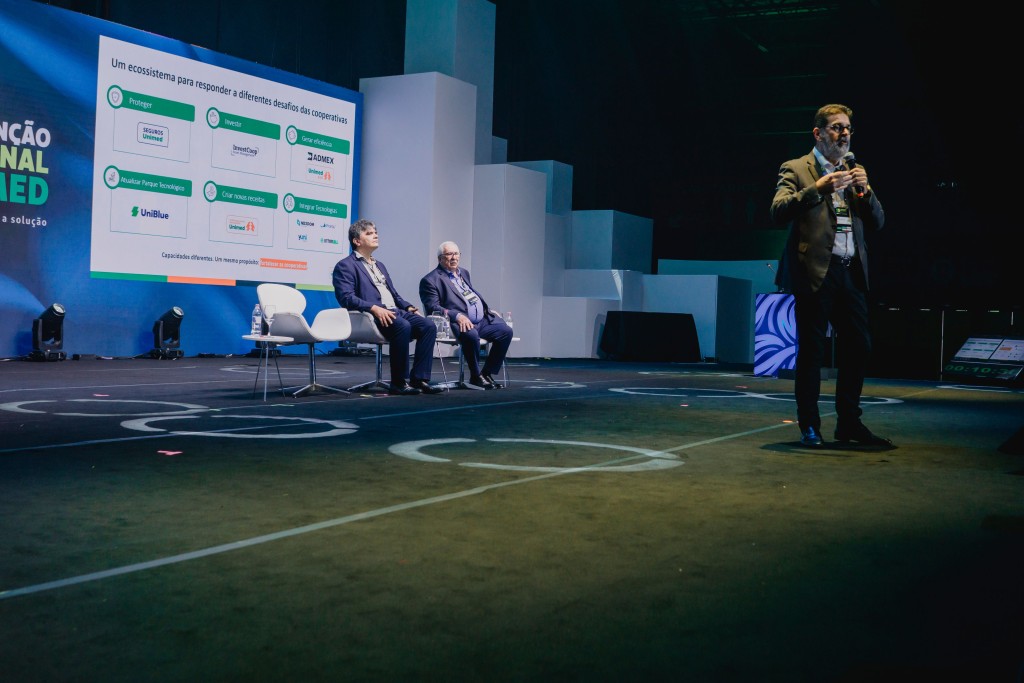
Os equipamentos também é algo que pode impactar neste custo da operadora de saúde. Ressonâncias, tomógrafos e mesas cirúrgicas custam caro e prendem capital que poderia ir para outros projetos. O diretor de Mercado e Novos Negócios da Unimed Participações, Sérgio Malburg, destacou uma solução criada pela holding do Sistema Unimed: a Uniblue, que aluga equipamentos de alta complexidade para cooperativas que preferem não comprá-los.
Como as cooperativas combatem fraudes?
Juntando forças. Fraudes em planos de saúde encarecem o sistema para todos. Em Minas Gerais, 53 Unimeds participam de um projeto conjunto com uma ferramenta antifraude compartilhada, já adotada por dezenas de cooperativas no país.
A ferramenta é da ADMEX, que também cuida de outra etapa sensível: a entrada no plano.
Como evitar surpresas na entrada do plano?
Com uma entrevista qualificada no momento da adesão. Essa conversa ajuda a identificar doenças preexistentes e aplicar corretamente as regras de cobertura, como a cobertura parcial temporária (CPT), prevista em lei para esses casos. Também ajuda a evitar a seleção adversa, quando um plano atrai, de forma desproporcional, pessoas que já sabem que vão precisar de tratamentos caros, o que desequilibra o preço para todos.
“Com esse modelo da Admex, conseguimos reduzir o tempo médio de implantação para 1,8 dia, com 92% de taxa de contato”, explicou Sérgio.. Os resultados citados somam mais de 300 mil vidas geridas, R$ 2 bilhões em boletos emitidos e cerca de R$ 200 milhões em custos evitados.
Como reduzir desperdício em hospitais próprios?
Com gestão profissional e compras em conjunto. Por meio da Axis, que atua em parceria com o HCor e o ICDS, cooperativas com hospitais próprios recebem consultoria e apoio de gestão. Os resultados apresentados incluem:
- redução de 15% nos custos de materiais com compras centralizadas;
- economia de R$ 1,5 milhão em internações evitáveis;
- mais de R$ 10 milhões poupados em 12 meses com gestão de leitos;
- mais de R$ 10 milhões recuperados em contas antigas;
- aumento de 16% na receita hospitalar.
Dá para ter receita além do plano de saúde?
Dá, e essa foi uma das principais recomendações da palestra. Com uma plataforma digital e uma corretora do grupo, cada cooperativa pode oferecer seguros na sua região, como vida, odontológico, responsabilidade civil médica, viagem e pet, sem assumir custos de atendimento. Para empresas, os destaques são o seguro cibernético, contra ataques digitais, e o seguro garantia, que pode substituir valores bloqueados em processos judiciais.
Por que a escala faz diferença?
Porque o Sistema Unimed é grande o bastante para que uma solução criada uma vez beneficie centenas de cooperativas. Os dados apresentados dão a dimensão:
| Indicador | Dado apresentado |
| Cooperativas | 336, presentes em 92% dos municípios brasileiros |
| Médicos cooperados | 115 mil, cerca de um em cada seis médicos do Brasil |
| Participação de mercado | 38% do mercado nacional, quase 20 milhões de clientes |
| Receita consolidada (2025) | R$ 119 bilhões, cerca de 1% do PIB |
| Lucro líquido consolidado (2025) | R$ 5 bilhões; 85% das operadoras com resultado positivo, contra 69% da concorrência |
| Rede própria | 1.331 estruturas, incluindo 176 hospitais |
| Atendimentos (2025) | 680 milhões de eventos assistenciais, entre eles 458 milhões de exames e 109 milhões de consultas |
Quem está por trás dessas soluções?
A Unimed Participações, holding do Sistema Unimed. ADMEX, Unimed Axis, Uniblue, a Plataforma Digital de seguros, Seguros Unimed e a InvestCoop fazem parte do seu ecossistema. Até 2021, a atuação da holding se concentrava basicamente na Seguros Unimed, ; desde então, ela ampliou o escopo para funcionar como um hub de negócios e eficiência para as cooperativas.
“Transformar capital, conhecimento e investimento em capacidade para as cooperativas é uma das nossas missões”, disse o presidente da Unimed Participações, Eduardo Chinaglia. Segundo ele, a holding tem 37 anos de história e 236 acionistas. “Uma cooperativa forte precisa equilibrar quatro coisas: resultado, eficiência, autonomia e inovação”, complementou.
Dúvidas mais comuns
-
-
Mais de 80% da receita das operadoras de plano de saúde é destinada ao cuidado, ou seja, para pagar consultas, exames, internações, cirurgias e outros atendimentos. Esse indicador é chamado de sinistralidade. Do restante, sai o custo de manter a operadora funcionando e os impostos, deixando uma margem líquida entre 2,5% e 5%.
-
-
As margens são apertadas porque a maioria da receita (mais de 80%) é consumida com despesas assistenciais, custos administrativos e impostos. Com uma folga tão pequena entre 2,5% e 5%, qualquer oscilação nos custos impacta significativamente o resultado financeiro da operadora.
-
-
Quatro fatores principais pressionam as contas: o envelhecimento da população, que aumenta a necessidade de cuidado; novas tecnologias de alto custo, como medicamentos e equipamentos inovadores; instabilidade econômica, que afeta preços e capacidade de pagamento; e judicialização, com aumento de ações na Justiça envolvendo planos de saúde.
-
-
As cooperativas combatem fraudes juntando forças através de ferramentas antifraude compartilhadas. Um exemplo é o projeto em Minas Gerais, onde 53 Unimeds participam de um sistema conjunto. A ferramenta ADMEX, adotada por dezenas de cooperativas no país, já resultou em cerca de R$ 200 milhões em custos evitados.
-
-
As operadoras realizam entrevistas qualificadas no momento da adesão para identificar doenças preexistentes e aplicar corretamente as regras de cobertura, como a cobertura parcial temporária (CPT). Isso evita a seleção adversa, quando um plano atrai desproporcionalmente pessoas que já sabem que precisarão de tratamentos caros, desequilibrando o preço para todos.
-
-
Sinistralidade é o percentual da receita que uma operadora de plano de saúde utiliza para pagar atendimentos aos beneficiários. No mercado de saúde suplementar, a média gira em torno de 82%, indicando que a maior parte do dinheiro recebido retorna para o cuidado dos pacientes.
-
-
As cooperativas reduzem custos através de gestão profissional e compras em conjunto. Serviços como a Axis, em parceria com hospitais especializados, oferecem consultoria e apoio de gestão, resultando em redução de 15% nos custos de materiais, economia em internações evitáveis e mais de R$ 10 milhões poupados em gestão de leitos.
-
-
As cooperativas podem oferecer seguros complementares em sua região, como vida, odontológico, responsabilidade civil médica, viagem e pet, através de uma plataforma digital e corretora do grupo, sem assumir custos de atendimento. Para empresas, destacam-se o seguro cibernético e o seguro garantia, que pode substituir valores bloqueados em processos judiciais.