Uma mancha discreta no teto ou uma parede que começa a descascar pode parecer um problema pequeno. Mas, quando a origem é uma infiltração, o dano pode avançar para revestimentos, móveis, pisos e outros bens da casa. É justamente quando o prejuízo cresce que surge uma dúvida comum: o seguro residencial cobre infiltração?
A resposta depende menos do tamanho do estrago e mais da causa. Em geral, danos provocados por um evento súbito e previsto na apólice, como o rompimento acidental de uma tubulação, podem estar cobertos. Já infiltrações associadas a desgaste natural, falhas antigas ou falta de manutenção costumam ter outro enquadramento.
A Superintendência de Seguros Privados (Susep) explica que o seguro residencial é um seguro compreensivo, ou seja, pode reunir diferentes coberturas. Os riscos efetivamente protegidos e as exclusões, no entanto, são definidos em cada contrato.
A origem da infiltração é o que define a cobertura
Nem toda infiltração acontece pelo mesmo motivo. Ela pode ter origem em uma tubulação rompida, em problemas de impermeabilização, desgaste de instalações, falhas construtivas ou até em outro apartamento ou área comum de um condomínio. Por isso, para saber se o seguro pode ser acionado, é necessário primeiro identificar o que provocou o dano.
É mais comum haver cobertura quando a infiltração decorre de um acontecimento súbito e acidental previsto na apólice. No Seguro Residencial da Seguros Unimed, por exemplo, há cobertura específica para rompimento de tubulação, que prevê reparação de danos materiais aos bens segurados provocados pela ruptura acidental de tubulações ou canalizações de esgoto, gás, água ou caixa-d’água existentes no local segurado.
O produto também oferece serviços emergenciais hidráulicos e serviços de manutenção, como caça-vazamento, limpeza de caixa-d’água, calhas, ralos e sifões. É importante separar essas duas coisas: cobertura de seguro e serviço de assistência não são necessariamente a mesma proteção. Uma assistência hidráulica pode ajudar a identificar ou resolver um problema emergencial, enquanto uma cobertura securitária trata da indenização de prejuízos previstos na apólice.
Já problemas que se desenvolvem gradualmente podem receber tratamento diferente. Desgaste natural e vícios do imóvel aparecem entre os exemplos de riscos geralmente excluídos apresentados pela Susep.
Na prática, portanto, duas casas podem apresentar manchas muito parecidas na parede e ter respostas diferentes do seguro porque a aparência do dano não é suficiente para determinar sua causa.
Infiltração e vazamento não significam necessariamente a mesma coisa
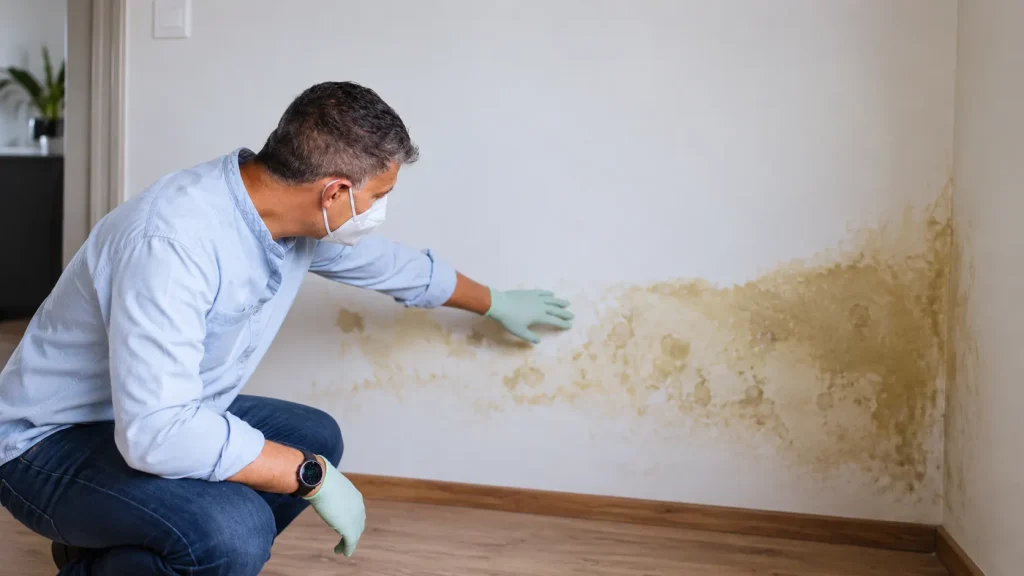
Os termos aparecem muitas vezes como sinônimos no dia a dia, mas, para fins de seguro, é importante entender a origem do evento.
Um vazamento decorrente do rompimento repentino de um cano, por exemplo, que pode provocar infiltrações e danos em paredes, pisos, móveis e revestimentos. Nesse caso, é o rompimento acidental da tubulação que pode caracterizar o evento coberto, conforme as condições contratadas.
Já uma umidade que se forma lentamente por falha de impermeabilização ou deterioração do imóvel pode não se enquadrar da mesma maneira.
Essa distinção explica por que a resposta para a pergunta “seguro residencial cobre infiltração?” não pode ser simplesmente “sim” ou “não”. É preciso saber de onde veio a água e qual cobertura foi contratada.
Em apartamentos, descobrir de onde vem a água é ainda mais importante
Quando a infiltração aparece em um apartamento, a origem pode estar dentro da própria unidade, no imóvel vizinho ou em uma área comum do condomínio.Essa identificação ajuda não apenas a verificar se existe cobertura no seguro residencial, mas também a determinar quem é responsável pelo reparo.
Uma infiltração provocada pelo rompimento de uma tubulação dentro do imóvel segurado, por exemplo, não é necessariamente tratada da mesma forma que um dano causado por instalações pertencentes ao condomínio ou ao apartamento de outro morador.
Nessas situações, fotos, registros do problema e uma avaliação técnica podem ajudar a identificar a origem do vazamento antes que o reparo seja iniciado.
Documentar o problema ajuda na análise do sinistro
Ao perceber uma infiltração, o primeiro impulso costuma ser consertar rapidamente o local,especialmente quando a água continua avançando. Mas também é importante registrar o problema.
Fotos e vídeos dos danos, documentos relacionados ao reparo e, quando necessário, laudo de engenheiro, arquiteto ou outro profissional habilitado podem ajudar a esclarecer a causa.
No acionamento do seguro, a seguradora pode solicitar documentos e informações para verificar se o evento está entre as coberturas contratadas. Dependendo do caso, também pode haver vistoria.
Isso não significa que todo episódio de infiltração exigirá um laudo técnico. A documentação necessária varia conforme a dimensão do dano, sua origem e as regras previstas pela seguradora.
Depois de identificar a origem e registrar os danos, o passo seguinte é consultar a apólice e verificar se aquele tipo de ocorrência está entre as coberturas contratadas. Em caso de dúvida, vale acionar a seguradora antes de iniciar reparos mais extensos, especialmente quando eles possam dificultar a comprovação da causa do problema.
Uma infiltração pode começar como um detalhe quase imperceptível. Identificar sua origem cedo, cuidar da manutenção do imóvel e conhecer as coberturas contratadas são formas de evitar que um pequeno sinal se transforme em um problema (e em uma despesa!) muito maior.
Dúvidas mais comuns
-
-
A cobertura para infiltração depende da causa do problema. O seguro residencial pode cobrir infiltrações causadas por eventos súbitos e acidentais previstos na apólice, como o rompimento de tubulações. No entanto, infiltrações decorrentes de desgaste natural, falhas construtivas, falta de manutenção ou deterioração gradual do imóvel geralmente não são cobertas, pois são consideradas problemas crônicos.
-
-
Para fins de seguro, a distinção é importante: um vazamento decorrente do rompimento repentino de um cano é um evento súbito que pode caracterizar cobertura securitária, provocando infiltrações e danos em paredes, pisos e móveis. Já uma umidade que se forma lentamente por falha de impermeabilização ou deterioração do imóvel pode não se enquadrar da mesma maneira, pois é considerada um problema gradual e não coberto.
-
-
O seguro residencial geralmente não cobre danos causados por desgaste natural, vícios do imóvel, enchentes, terremotos e outros desastres naturais raros. Além disso, problemas decorrentes de falta de manutenção, falhas construtivas antigas ou deterioração gradual do imóvel também estão entre as exclusões comuns nas apólices.
-
-
Em apartamentos, a infiltração pode ter origem dentro da própria unidade, no imóvel vizinho ou em uma área comum do condomínio. Essa identificação é crucial para determinar se há cobertura no seguro e quem é responsável pelo reparo. Fotos, vídeos e uma avaliação técnica podem ajudar a identificar a origem do vazamento antes que o reparo seja iniciado.
-
-
Ao perceber uma infiltração, é importante registrar o problema com fotos e vídeos dos danos, documentos relacionados ao reparo e, quando necessário, laudo de engenheiro ou arquiteto. Essa documentação ajuda a esclarecer a causa do problema durante a análise do sinistro pela seguradora e pode ser fundamental para comprovar se o evento está entre as coberturas contratadas.
-
-
Cobertura de seguro e serviço de assistência não são necessariamente a mesma proteção. Uma assistência hidráulica pode ajudar a identificar ou resolver um problema emergencial, como caça-vazamento ou limpeza de caixa-d'água. Já uma cobertura securitária trata da indenização de prejuízos previstos na apólice, como danos materiais causados pelo rompimento acidental de tubulações.
-
-
Antes de iniciar reparos extensos, é importante consultar a apólice para verificar se aquele tipo de ocorrência está entre as coberturas contratadas. Em caso de dúvida, vale acionar a seguradora antes de começar os reparos, especialmente quando eles possam dificultar a comprovação da causa do problema. Documentar o dano com fotos e vídeos também é essencial para facilitar a análise do sinistro.
-
-
A aparência do dano não é suficiente para determinar sua causa e, consequentemente, se há cobertura no seguro. Duas casas podem apresentar manchas muito parecidas na parede e ter respostas diferentes do seguro, pois a cobertura depende da origem específica da infiltração. Por isso, identificar se o problema é causado por um evento súbito (como rompimento de tubulação) ou por desgaste gradual é fundamental para determinar a indenização.