As enchentes de 2024 no Rio Grande do Sul deixaram um prejuízo estimado em R$ 100 bilhões. As seguradoras pagaram cerca de R$ 6 bilhões em indenizações. A diferença entre esses dois números mostra uma realidade que vai além do estado: a conta dos desastres climáticos costuma ser grande demais para uma pessoa, uma empresa ou uma instituição pagar sozinha.
Os riscos climáticos estão cada vez mais frequentes: chuvas intensas, secas prolongadas, ondas de calor e incêndios já não são exceção.
Por isso, a proteção contra desastres climáticos funciona melhor quando é construída em camadas. Cada camada tem um papel diferente, e a força do conjunto depende de todas elas atuarem juntas.
A lição das enchentes de 2024 2
Como o seguro ajuda na recuperação? 2
O que é resseguro e por que ele importa? 2
Como o mercado de capitais entra nessa conta? 3
Qual é o papel do poder público? 3
Por que a união das camadas faz diferença? 4
Qual é o seu papel nessa arquitetura de proteção? 4
O que as enchentes de 2024 ensinaram sobre a proteção contra desastres?
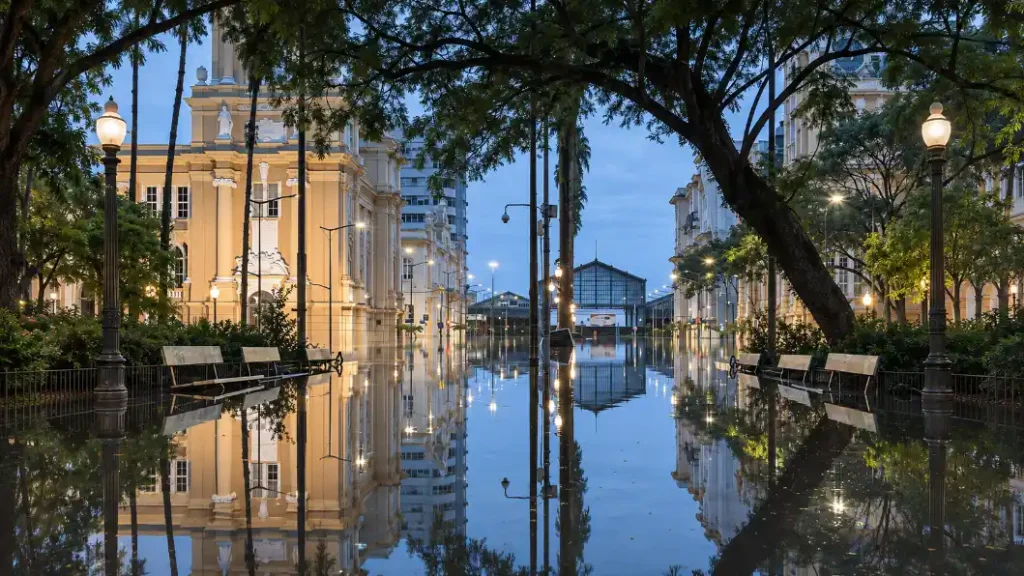
As enchentes de 2024 mostraram que o seguro sozinho não dá conta de uma catástrofe desse tamanho. Segundo a CNseg, entidade que reúne as seguradoras, foi o maior evento da história do mercado de seguros brasileiro. Até dezembro daquele ano, foram pagos cerca de R$ 6 bilhões em indenizações, em mais de 57 mil sinistros, a maioria de seguros residenciais e de automóveis.
O valor é expressivo, mas pequeno diante do prejuízo total, estimado em R$ 100 bilhões. Ou seja, boa parte das perdas ficou sem cobertura e recaiu sobre famílias, empresas e cidades.
Diante de prejuízos dessa dimensão, a recuperação depende de uma rede de proteção que vai além das indenizações pagas diretamente às pessoas e empresas. Esses mecanismos formam uma arquitetura de proteção em que os riscos são compartilhados, mas as responsabilidades são diferentes. Entender o papel de cada um ajuda a explicar tanto a capacidade de recuperação após uma catástrofe quanto os desafios para reduzir as perdas em eventos futuros.
| Camada | Quem atua | O que faz |
| Seguro | Seguradoras | Indeniza famílias e empresas pelos danos, conforme o contrato |
| Resseguro | Resseguradoras | Assume parte dos riscos das seguradoras e amplia a capacidade delas em grandes eventos |
| Mercado de capitais | Investidores | Divide riscos extremos por meio de instrumentos como os cat bonds |
| Poder público | Governos e Defesa Civil | Previne, adapta a infraestrutura, responde à emergência e apoia quem não tem cobertura |
Como o seguro ajuda na recuperação depois de um desastre?
O seguro é a proteção mais próxima das pessoas. Residencial, automóvel, empresarial, rural ou de vida: cada um entrega uma indenização para reparar os danos, repor bens e retomar a rotina, de acordo com as coberturas, os limites e as condições previstos no contrato.
Quem conta com uma proteção adequada aos riscos a que está exposto pode ter mais recursos para se recuperar após um desastre. E o dinheiro que chega à região ajuda o comércio e os serviços locais a voltarem a funcionar.
O que é resseguro e por que ele importa nos desastres climáticos?
Conhecido como o seguro das seguradoras, o resseguro permite às companhias transferir parte dos riscos assumidos para outras empresas, chamadas resseguradoras. Essa divisão ajuda a distribuir possíveis perdas e amplia a capacidade das seguradoras de oferecer proteção, inclusive para riscos elevados, como os associados a grandes desastres climáticos.
Em uma catástrofe, quando muitos segurados sofrem prejuízos ao mesmo tempo, o resseguro ajuda a reduzir o impacto financeiro sobre as seguradoras e a preservar sua capacidade de cumprir os compromissos assumidos. Isso não significa que o pagamento das indenizações seja automaticamente garantido: as coberturas e os limites contratados continuam sendo determinantes.
Depois de grandes catástrofes, os riscos das regiões mais expostas também podem ser reavaliados, influenciando os preços e as condições dos contratos de seguro e resseguro. Nesse cenário, medidas de prevenção e adaptação ajudam a reduzir a exposição às perdas e ganham importância para a disponibilidade de proteção.
Como o mercado de capitais ajuda a dividir os riscos de catástrofes?
Além do resseguro, seguradoras e resseguradoras podem recorrer ao mercado de capitais para compartilhar os riscos de grandes catástrofes. Uma das ferramentas são os títulos de catástrofe, conhecidos como cat bonds, que permitem transferir parte desses riscos para investidores.
Mas por que alguém investiria em um título associado à possibilidade de um desastre? A resposta está na relação entre risco e retorno. Em troca de uma remuneração potencialmente mais alta, o investidor aceita a possibilidade de perder parte ou até todo o dinheiro aplicado caso ocorra um evento previsto no contrato, como um furacão de determinada intensidade ou um desastre que provoque perdas acima de um limite estabelecido.
O recurso pode então ser usado para cobrir as perdas da seguradora ou resseguradora, conforme as condições do título. Se o evento não acionar essa cobertura, o investidor recebe de volta o capital ao final do prazo, desde que as demais condições sejam cumpridas. Para as empresas, é uma forma de ampliar a capacidade de proteção. Para os investidores, representa uma oportunidade de retorno, acompanhada de riscos específicos.
Esse mercado vem crescendo. Em 2025, foram emitidos US$ 25,6 bilhões em títulos de catástrofe e operações relacionadas: um recorde. Em 2026, o volume em circulação chegou a US$ 65,6 bilhões, segundo a plataforma especializada Artemis.
Qual é o papel do poder público?
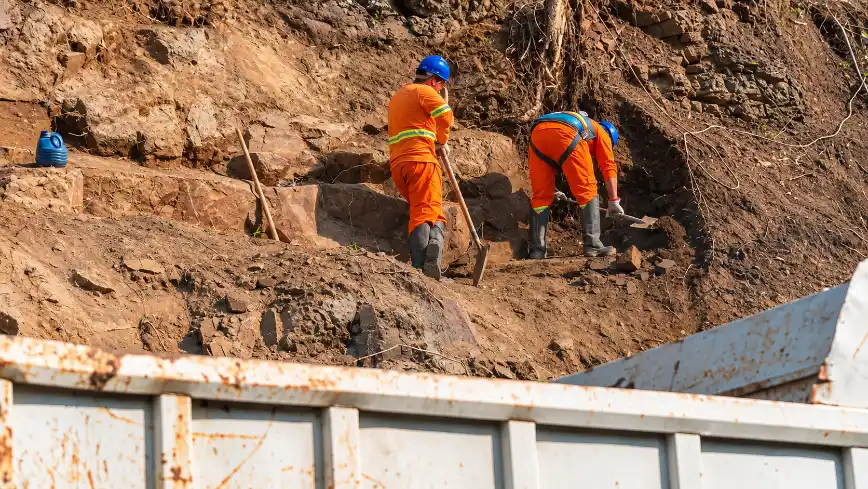
O poder público tem um papel que começa antes dos desastres e continua depois deles. Na prevenção e na adaptação às mudanças climáticas, cabe aos governos investir em obras de drenagem, contenção de encostas, planejamento urbano, sistemas de alerta e infraestrutura mais resistente. Essas medidas ajudam a reduzir tanto os riscos para a população quanto os prejuízos econômicos.
Quando um desastre acontece, a atuação se volta ao atendimento emergencial, ao acolhimento das pessoas atingidas e ao restabelecimento de serviços essenciais. A etapa de recuperação inclui a reconstrução da infraestrutura pública e a adoção de medidas de apoio às famílias e aos negócios afetados, especialmente aqueles que não contam com proteção financeira.
Assim, o papel do Estado vai além de responder às perdas: envolve também criar condições para que os próximos eventos causem menos danos.
Por que a atuação conjunta faz diferença?
A capacidade de enfrentar desastres climáticos depende tanto de reduzir os riscos quanto de preparar a resposta aos prejuízos que não puderem ser evitados. É nessa combinação que as diferentes camadas de proteção se complementam: o poder público atua na prevenção e na recuperação, as seguradoras oferecem proteção financeira, e o resseguro e o mercado de capitais ajudam a distribuir os riscos de grandes perdas.
Essa articulação também pode criar um ciclo positivo. Cidades mais preparadas tendem a sofrer menos danos, o que pode favorecer a oferta de seguros e reduzir os custos da proteção. Ao mesmo tempo, a disponibilidade de recursos financeiros após um desastre ajuda famílias, empresas e comunidades a retomar suas atividades. Quanto mais integradas essas estratégias, maior a capacidade de enfrentar eventos extremos e reduzir seus impactos.
Qual é o seu papel nessa arquitetura de proteção?
A proteção também depende de decisões tomadas em casa e nas empresas, antes de um evento extremo. Algumas medidas práticas podem ajudar a reduzir prejuízos e facilitar a recuperação:
- Conheça os riscos da região: verifique se o imóvel está em uma área sujeita a inundações ou deslizamentos. O Serviço Geológico do Brasil disponibiliza mapas de municípios já estudados. Para receber alertas gratuitos da Defesa Civil sobre situações de perigo, envie o CEP da região por SMS para 40199.
- Confira as coberturas do seguro: verifique se a apólice contempla danos por alagamentos, inundações, vendavais e outros eventos relevantes para a região. Essas coberturas não estão necessariamente incluídas em todos os contratos.
- Revise os valores e as condições contratadas: confira se os limites de indenização continuam adequados ao patrimônio e às necessidades atuais. Observe também franquias, exclusões e condições para acionar o seguro.
- Adote medidas de prevenção: mantenha calhas e sistemas de drenagem em boas condições, observe sinais de problemas estruturais e siga as orientações da Defesa Civil. Nas empresas, vale incluir os eventos climáticos nos planos de continuidade das operações.
- Prepare-se para uma emergência: conheça as rotas de saída, acompanhe os alertas oficiais e mantenha documentos importantes e contatos de emergência acessíveis.
Um corretor de seguros pode ajudar a avaliar os riscos e identificar as coberturas mais adequadas para cada situação.
Preparar-se para os riscos climáticos não significa conseguir prever ou evitar todos os desastres. Significa reduzir vulnerabilidades e ampliar as possibilidades de recuperação. É esse o princípio que conecta as decisões individuais à arquitetura de proteção construída por seguradoras, resseguradoras, investidores e poder público.